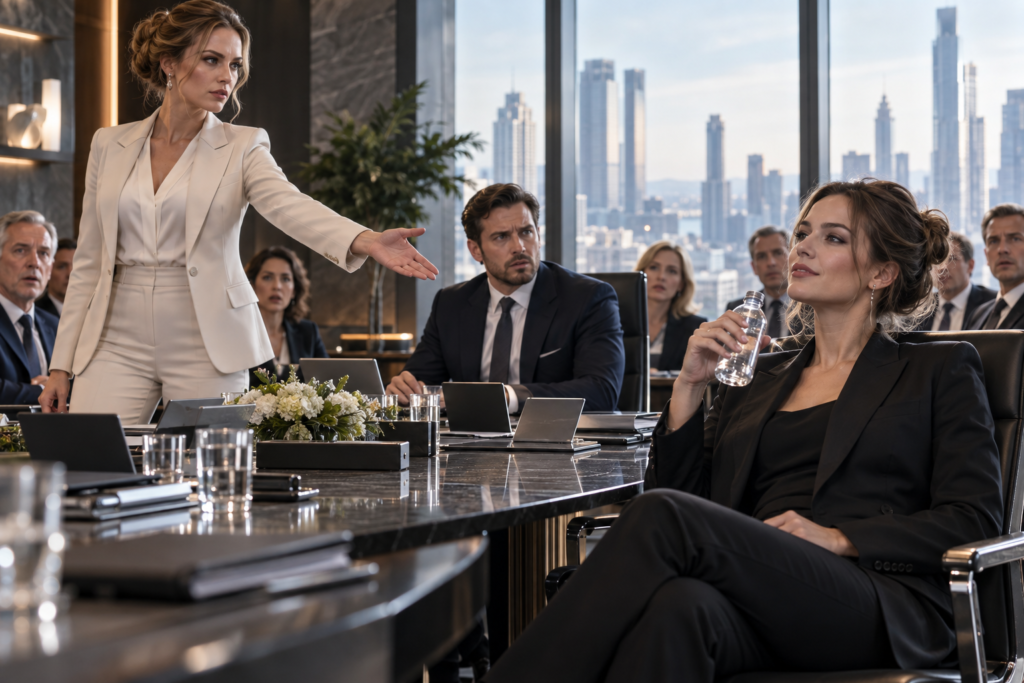
Na reunião anual, a vice-presidente me demitiu diante do conselho sem saber que eu era quem controlava o grupo do meu marido
Parte 3
Renata não respondeu imediatamente. A mão que antes descansava com tanta segurança ao lado do microfone agora apertava uma caneta entre os dedos.
— Uma autorização isolada não invalida o restante da auditoria — disse ela.
— Concordo — respondi. — Por isso não estou pedindo que ninguém me absolva nesta sala. Estou pedindo que parem de me condenar antes de concluir o trabalho.
O conselheiro Roberto Ramos pediu a palavra. Com anos de experiência dentro do grupo, ele não costumava aumentar o tom.
— Temos um problema de governança. Independentemente de quem seja a pessoa investigada, uma conclusão preliminar não deveria ter sido apresentada como decisão definitiva. Sugiro suspender este ponto da pauta e encaminhá-lo para revisão formal.
Outros conselheiros concordaram.
Eduardo não tentou impedir.
A reunião prosseguiu, mas ninguém mais prestou verdadeira atenção às projeções que apareceram no telão. Renata ficou em silêncio. Eu permaneci no meu lugar até o encerramento.
Não saí escoltada.
Não fui retirada da sala.
Também não comemorei.
O fato de eu ser a acionista controladora não apagava as acusações feitas em público. E eu sabia que, se reagisse usando poder em vez de fatos, qualquer conclusão posterior poderia parecer vingança.
Naquela tarde, enviei ao comitê responsável pela revisão toda a documentação da minha área. Autorizações de orçamento, solicitações de compra, alterações de cronograma, registros de centros de custo e os relatórios de acompanhamento dos projetos.
Também pedi para ser temporariamente afastada das aprovações operacionais ligadas aos pontos investigados.
Eduardo achou exagero.
— Você não precisa fazer isso.
Estávamos sozinhos na sala dele quando respondeu.
Fechei a pasta que levava comigo.
— Preciso, sim. Se eu continuar assinando movimentações enquanto sou investigada, depois podem dizer que interferi. Quero que olhem tudo sem depender de mim.
Ele se levantou.
— Eu não sabia que Renata anunciaria daquele jeito.
— Mas sabia que ela levaria o assunto ao conselho.
Ele ficou quieto.
Aquilo bastou.
— Você sabia — falei.
— Ela me disse que seria necessário afastar você enquanto a auditoria avançava. Eu achei que seria uma comunicação formal.
— E achou normal não me ouvir antes?
— Camila, eu estava tentando não misturar nosso casamento com a empresa.
Soltei o ar devagar.
— Não misturar seria me tratar exatamente como qualquer outra gerente. Qualquer outra gerente teria direito de saber do que estava sendo acusada. O que você fez foi o contrário: ficou com medo de parecer que estava protegendo sua esposa e permitiu que me tratassem pior do que tratariam qualquer outro funcionário.
Eduardo não conseguiu responder.
Saí da sala sem discutir mais.
Durante os dias seguintes, a revisão avançou.
O primeiro ponto analisado foram os chamados “projetos fictícios”.
A expressão usada por Renata tinha sido muito mais grave do que a realidade registrada nos sistemas internos.
Os códigos de projeto existiam.
Tinham sido abertos para separar despesas de operações previstas para dois contratos que sofreram alteração de cronograma. Alguns centros de custo permaneceram ativos mesmo quando parte da execução foi adiada, porque serviços de armazenagem e reserva logística já haviam começado.
Havia falhas de atualização?
Sim.
Alguns registros deveriam ter sido encerrados mais cedo.
Mas não havia projeto inventado para retirar dinheiro da empresa.
Não havia pagamento feito para mim.
Não havia fornecedor inexistente.
O segundo ponto envolvia o uso do orçamento de logística.
Parte dos valores tinha sido redirecionada para atender mudanças de prazo em operações prioritárias. Em diversos casos, existiam aprovações registradas por outras diretorias e, em uma delas, pelo próprio Eduardo.
O problema não era ausência absoluta de autorização.
Era documentação espalhada em sistemas diferentes e procedimentos internos que precisavam ser melhorados.
Aquilo podia gerar recomendação administrativa.
Não justificava acusação de apropriação indevida.
Quando o comitê chegou às alegadas alterações não autorizadas no fluxo financeiro, a situação ficou ainda mais desconfortável para Renata.
As movimentações constavam nos registros da tesouraria.
Algumas tinham aprovação do financeiro.
Outras haviam sido solicitadas depois de mudanças de prioridade comunicadas pela diretoria executiva.
Nada desaparecera.
Nada fora transferido para contas pessoais.
Nada sustentava a ideia de que eu havia usado dinheiro da empresa em benefício próprio.
No quarto dia da revisão, fui chamada para uma reunião.
Renata estava lá.
Eduardo também.
Na mesa, o responsável pela auditoria interna abriu a versão original do documento que havia dado origem a toda a confusão.
No topo da primeira página havia uma observação simples:
“Análise preliminar. Sujeita a validação documental e manifestação das áreas responsáveis.”
Li aquela frase duas vezes.
Depois olhei para Renata.
— Você recebeu essa versão?
— Recebi.
— Com essa observação?
— Sim.
Eduardo virou o rosto para ela.
— Você me mandou um resumo dizendo que as irregularidades estavam confirmadas.
Renata manteve a postura.
— Os indícios eram fortes.
— Indício não é confirmação — respondi.
— E você sabe muito bem disso.
Ela respirou fundo.
— A empresa estava perdendo eficiência. A logística acumulava problemas havia meses. Eu precisava agir.
— Melhorar eficiência não exige acusar alguém de desviar recursos sem conclusão.
— Eu nunca disse que você roubou dinheiro.
— Você disse “utilização indevida de verbas”, “projetos fictícios” e “alterações não autorizadas de fluxo financeiro” diante do conselho. Não finja agora que escolheu palavras neutras.
Renata se calou.
O auditor interveio antes que a conversa virasse uma discussão pessoal.
— Ainda estamos concluindo a revisão. Há pontos de controle interno que precisam ser corrigidos na logística, mas até agora não identificamos evidência de apropriação de recursos nem suporte para a afirmação de que os projetos eram fictícios no sentido apresentado na reunião.
Minha primeira reação não foi alívio.
Foi raiva.
Uma raiva seca.
Durante dias, meu nome tinha circulado pelos corredores associado a palavras que nunca deveriam ter sido usadas antes da conclusão de uma apuração.
E tudo poderia ter sido evitado se alguém tivesse tido a paciência de ler a primeira página inteira.
Olhei para Eduardo.
— Há seis meses você colocou Renata cada vez mais perto das decisões executivas.
— Porque ela entregava resultados.
— Não estou discutindo os resultados dela. Estou discutindo o fato de que você parou de questionar a forma como ela chegava às conclusões.
Renata cruzou os braços.
— Isso agora é uma avaliação sobre mim?
— Sim. Assim como você fez uma avaliação sobre mim.
Ela abriu a boca, mas eu continuei:
— Só que a diferença é que eu vou esperar a revisão acabar.
Nos dois dias seguintes, mais entrevistas foram feitas.
Funcionários da logística explicaram atrasos.
O financeiro confirmou os fluxos.
A área de operações apresentou mudanças de cronograma que afetaram entregas e armazenagem.
Nenhuma dessas informações me transformava numa gerente perfeita.
Havia processos que precisavam de melhoria.
Havia registros que deveriam ter sido mais claros.
E eu assumi isso quando fui questionada.
Mas falha de processo e fraude não eram a mesma coisa.
Na sexta-feira à noite, Eduardo apareceu na minha sala.
Eu estava terminando de revisar um relatório.
Ele fechou a porta.
— O comitê deve encerrar o trabalho na segunda.
— Eu sei.
— Camila, eu errei.
Não respondi de imediato.
Ele continuou:
— Quando Renata trouxe o resumo, eu pensei que precisava mostrar ao conselho que não haveria tratamento especial por você ser minha esposa. Achei que, se eu interferisse, todos pensariam que estava protegendo você.
— Então escolheu me deixar ser humilhada para proteger sua imagem de CEO imparcial.
A frase o atingiu.
— Eu não pensei dessa forma.
— Mas foi isso que fez.
Eduardo se aproximou.
— Eu devia ter lido o relatório completo.
— Devia.
— Devia ter pedido que você fosse ouvida.
— Também.
Ele passou a mão pelo rosto.
— O que você quer que eu faça?
A pergunta me incomodou mais do que eu esperava.
— Eu não quero dizer a você como reparar uma decisão que foi sua.
Ele ficou parado.
Eu fechei o notebook.
— Dentro da empresa, o conselho vai decidir sobre as responsabilidades administrativas. Como acionista controladora, vou tomar as decisões societárias que forem necessárias. Fora daqui, nós dois vamos ter outra conversa.
— Você está falando do nosso casamento?
— Estou dizendo que eu não consigo fingir que nada aconteceu só porque a auditoria está quase terminando.
Eduardo baixou os olhos.
Foi a primeira vez, desde aquela reunião, que senti que ele realmente compreendia o tamanho da rachadura.
Na segunda-feira, pouco depois das nove da manhã, recebi o relatório final da revisão.
Li cada página.
Havia recomendações para melhorar controles internos na logística.
Havia observações sobre documentação e fluxo de aprovação.
Mas as acusações que tinham sido usadas para justificar minha demissão pública não se sustentavam.
No último trecho, o comitê registrava que a apresentação feita ao conselho havia extrapolado o conteúdo do relatório preliminar.
Fechei o arquivo.
Depois encaminhei uma solicitação formal para que o conselho se reunisse novamente naquela mesma semana.
Eu não queria vingança.
Queria responsabilidade.
E, dessa vez, ninguém entraria naquela sala sem saber exatamente o que estava sendo discutido.
Obrigado por ler até aqui 🙏 A próxima parte já está na seção de comentários da página. Clique em “Ver todos os comentários” para ler a Parte 4 👇📖